将来の年金受給額を少しでも増やしたいと考えている自営業者やフリーランスの間で、手軽に利用できる上乗せ制度として注目を集めているのが「付加年金」です。日本年金機構の制度を利用して月々の保険料に一定額をプラスするだけで、老後の受給額を確実に対策できる仕組みとなっています。
本記事では、付加年金の申し込み手続きに必要な書類や、気になる「損益分岐点は何年なのか」という疑問、さらに国民年金基金との違いについて、専門的な視点から分かりやすく解説します。
付加年金とは?国民年金に上乗せして受給額を増やす仕組み
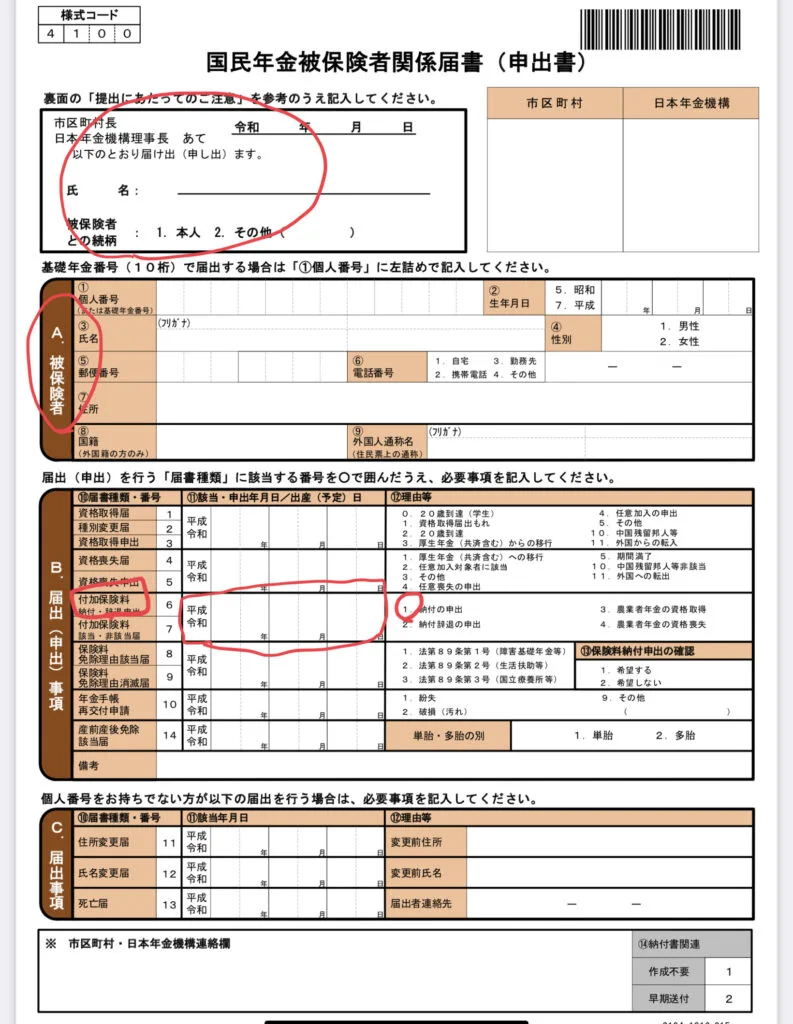
付加年金(付加保険料)は、国民年金(第1号被保険者および任意加入被保険者)が定額保険料に月額400円を上乗せして納付することで、老齢基礎年金に「付加年金額」が上乗せされて一生涯受け取れる国の制度です。
自営業者やフリーランス、農業従事者などは、会社員に比べて将来の受給額が少なくなりがちです。そのため、少額の掛け金で効率的に年金額を増やせるこの制度は、コストパフォーマンスの高い老後資金対策として古くから利用されています。
付加年金のメリットとデメリットを徹底検証
どのような制度にも光と影があるように、付加年金にも明確なメリットとデメリットが存在します。加入を検討する際は、自身のライフプランや資金計画と照らし合わせることが重要です。
主なメリット:最大の魅力は、圧倒的な投資効率の高さです。月額400円という少額から始められ、受給額が生涯にわたって保証されるため、長生きするほどお得になる構造を持っています。また、支払った付加保険料は、その年の「社会保険料控除」の対象となり、所得税や住民税の負担を軽減できるのも大きな利点です。
主なデメリット:受給額が物価スライド(インフレ調整)に対応していないため、将来的にインフレが進行した場合には実質的な価値が目減りするリスクがあります。また、国民年金基金に加入している場合は同時期に重複して加入することができないほか、途中で経済的な理由で未納が発生すると付加保険料の納付自体ができなくなるなどの制約もあります。
【比較表】付加年金と国民年金基金の違い
自営業者等の上乗せ制度としてよく比較されるのが「国民年金基金」です。それぞれの特徴や違いを以下の表にまとめました。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 加入対象者 | 国民年金第1号被保険者・任意加入者 | 国民年金第1号被保険者・任意加入者 |
| 掛け金(月額) | 400円(固定) | 口数制(年齢・性別により変動) |
| 給付の種類 | 定額の上乗せ(終身) | 終身または確定年金(選択可能) |
| 併用可否 | 国民年金基金との同時加入は不可 | 付加年金との同時加入は不可 |
| 税制優遇 | 全額社会保険料控除の対象 | 全額社会保険料控除の対象 |
気になる損益分岐点は何年?計算方法と実際の回収期間
付加年金を語る上で外せないのが「損益分岐点」です。付加年金は、支払った総額に対してどれくらいの期間受給すれば元が取れるのでしょうか。
計算式は非常にシンプルです。例えば、付加保険料を1年間(12ヶ月)納付した場合、支払額の総額は「400円×12ヶ月=4,800円」となります。
一方で、老齢基礎年金に上乗せされる年金額は「200円×納付月数」ですので、1年間納付すると「200円×12ヶ月=2,400円」が毎年一生涯プラスされます。
総支払額の4,800円を、年間の受給額2,400円で割ると「2年」という数字が導き出されます。つまり、受給開始からわずか約2年で支払った保険料の総額を回収でき、3年目以降はすべて純粋なプラス(利益)となります。この驚異的な回収スピードが、多くの専門家やファイナンシャルプランナーからも推奨される理由です。
付加年金の申し込み手続きと必要書類・いつから適用される?
付加年金を始めるための手続きは、お住まいの地域を管轄する年金事務所(または市区町村役場の国民年金窓口)で行います。
手続きに必要な書類: * 国民年金付加保険料納付申込書(窓口に備え付け、または日本年金機構のホームページからダウンロード可能) * 年金手帳または基礎年金番号通知書 * 本人確認書類(マイナンバーカードや運転免許証など)
いつから適用される?:付加保険料の納付は、原則として申し出た月(窓口に書類を提出した月)から始まります。過去に遡って加入することは基本的にできないため、「加入したい」と思い立ったその月に速やかに手続きを行うことが大切です。なお、過去の期間について未納がある場合は、2年以内であれば「追納」が認められていますが、付加保険料に関しては納付期限(翌月末日)を過ぎると後から納めることができない点に注意が必要です。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員や公務員でも付加年金に申し込むことはできますか?
A1:いいえ、会社員や公務員(国民年金第2号被保険者)およびその被扶養配偶者(第3号被保険者)は対象外です。付加年金に加入できるのは、自営業者やフリーランスなどの国民年金第1号被保険者および任意加入被保険者に限られます。
Q2:途中で支払いが厳しくなった場合、いつでもやめることはできますか?
A2:はい、可能です。「国民年金付加保険料辞退申出書」を提出することで、いつでも付加保険料の納付を辞退・停止することができます。
Q3:受給額に税金はかかりますか?
A3:付加年金を含め、受け取る公的年金等には雑所得として所得税および復興特別所得税、住民税が課税される場合があります。ただし、公的年金等控除があるため、一定額以下の受給であれば実質的に税金がかからないケースも多いです。
付加年金は、月額400円という極めて低リスクな掛け金で、受給開始から約2年という短期間で元が取れる非常に優れた公的年金の上乗せ制度です。自営業やフリーランスとして将来の生活基盤を安定させたい人にとって、見逃せない選択肢と言えます。
ただし、国民年金基金との併用不可という制約や、インフレに弱い点、過去分への遡り加入ができない仕組みなどをしっかりと理解しておく必要があります。自身のキャリアプランや老後資金の目標額に照らし合わせ、早めの段階で賢く手続きを進めていきましょう。